Conmebol reconoce US$ 15 millones en Ueno Bank
Conmebol reconoce inversión en banco que colapsó
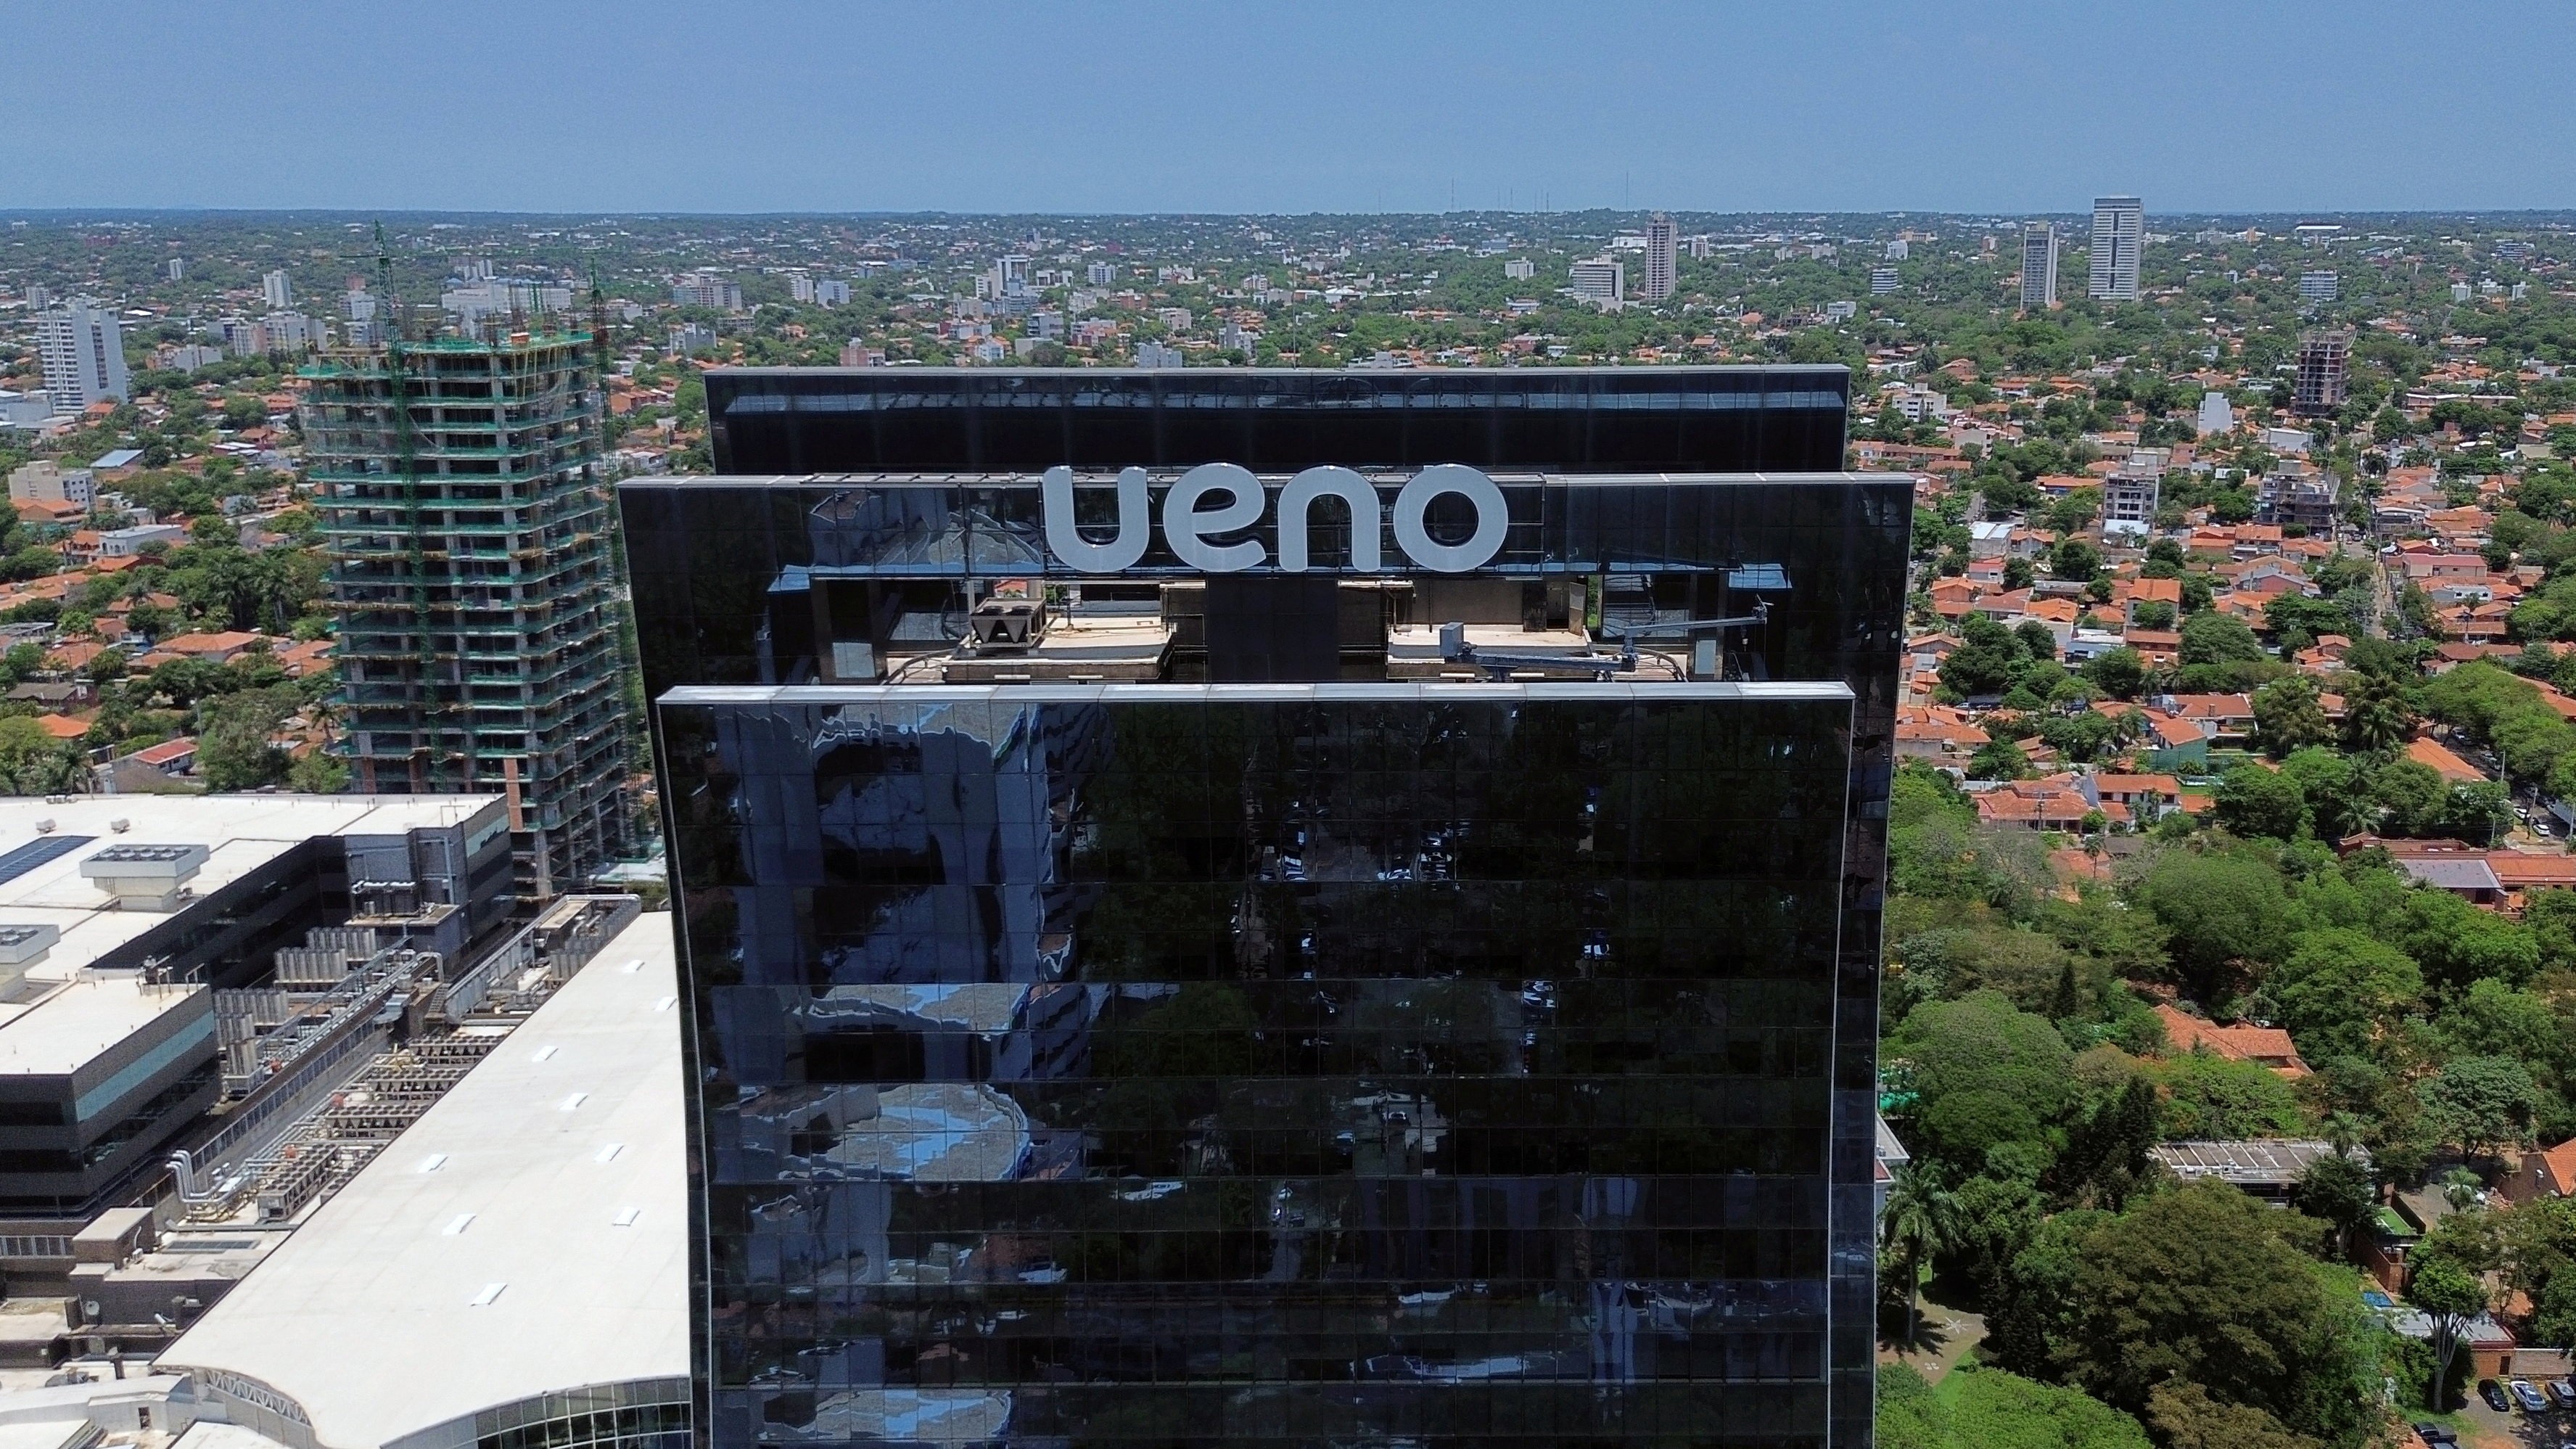
La Confederación Sudamericana de Fútbol (Conmebol) confirmó este viernes la tenencia de inversiones por US$ 15 millones (aproximadamente R$ 88 millones) en el Ueno Bank, institución financiera paraguaya que experimentó un colapso tras una severa crisis que generó repercusiones políticas en la nación. El banco fue liquidado por las autoridades monetarias de Paraguay a principios de noviembre, dejando un panorama de incertidumbre para sus depositantes e inversores institucionales.
Mediante un comunicado difundido tras una sesión del consejo directivo realizada en Barranquilla, Colombia, la Conmebol informó acerca de estos recursos que representan apenas el 1,8% de su patrimonio total. La organización subrayó que esta situación adversa no impacta significativamente sus operaciones presentes ni futuras, aunque anunció que implementará estrategias legales para recuperar la totalidad de los fondos invertidos.
Magnitud de las pérdidas y respuesta institucional
Los daños económicos provocados por el derrumbe del Ueno Bank podrían alcanzar US$ 1.000 millones (R$ 5.800 millones), de acuerdo con evaluaciones preliminares de los organismos reguladores paraguayos. Esta cifra refleja la profundidad de la crisis que afectó a millones de clientes y a múltiples inversores institucionales como la Conmebol.
La confederación manifestó mediante su comunicado que "esta situación desafortunada, que afecta parte del capital de la institución, no tiene un impacto significativo ni compromete las operaciones actuales o futuras de la Confederación". A pesar de esta declaración de estabilidad, la Conmebol enfatizó su compromiso inquebrantable en la defensa de sus activos y en la promoción de todas las acciones judicales necesarias para su restitución.
Política de inversiones y estrategia de diversificación
La Conmebol defendió públicamente su enfoque de asignación de capital, explicando que sus inversiones se distribuyen entre múltiples instituciones financieras tanto nacionales como internacionales. Según los documentos divulgados, la confederación mantiene fondos en aproximadamente 32 bancos ubicados en Paraguay y en el exterior, aplicando límites porcentuales específicos de exposición por cada institución.
La organización destacó que sus criterios de inversión consideran la rentabilidad que ofrecen las diferentes instituciones, pero también incorporan parámetros de riesgo establecidos internacionalmente. La política operativa de la Conmebol estipula que únicamente puede realizar aplicaciones en instituciones financieras clasificadas en la categoría A de riesgo, designación que indica una sólida capacidad para cumplir con sus obligaciones financieras.
"Las decisiones de inversión fueron tomadas considerando las condiciones y clasificaciones de riesgo vigentes en cada momento", indicó la confederación en su comunicado oficial. En el instante en que los US$ 15 millones fueron depositados en el Ueno Bank, la entidad cumplía con los requisitos de clasificación exigidos por la Conmebol.
Determinación legal y recuperación de fondos
La confederación afirmó que "será firme e implacable en la defensa de sus recursos y en la promoción de todas las acciones legales necesarias para su recuperación". Esta declaración refleja la intención decidida de la Conmebol de perseguir todos los caminos legales disponibles para recuperar los fondos invertidos en el Ueno Bank, enfatizando que cada dólar perteneciente al fútbol sudamericano debe retornar a la región.
Contexto de la crisis del Ueno Bank
El Ueno Bank, posicionado como una de las instituciones bancarias más importantes de Paraguay, sufrió intervención regulatoria del Banco Central paraguaio el 3 de noviembre tras manifestar problemas críticos de solvencia. Esta intervención provocó que millones de clientes quedaran temporalmente sin acceso a sus cuentas, desencadenando una crisis política de considerables proporciones en el país.
Según Jorge Luis Schreiner, actual presidente del Banco Central de Paraguay, el colapso de la institución se originó en la otorgación de préstamos que excedieron los límites legales permitidos a empresas pertenecientes al mismo grupo económico. Además, se identificaron conexiones comprometedoras entre ejecutivos de la entidad bancaria y funcionarios del poder político paraguayo.
La crisis escaló hasta alcanzar consecuencias políticas mayúsculas: el entonces presidente Santiago Peña fue destituido mediante impeachment y posteriormente detenido bajo sospecha de participación en el episodio, en medio de manifestaciones populares generalizadas. El ex presidente del Banco Central paraguaio, Carlos Carvallo, también fue aprehendido, enfrentando acusaciones de violación de confianza y asociación delictiva.
Estimaciones de pérdidas y recuperación de activos
El presidente del Banco Central paraguaio, en declaraciones suministradas a la agencia France-Presse, estimó que las pérdidas derivadas del colapso pueden alcanzar US$ 1.000 millones, aunque el monto definitivo permanece pendiente de la evaluación completa de los activos institucionales. Schreiner aclaró que "no fue una crisis financiera, fue una crisis de un banco", diferenciando el impacto específico de esta institución del sistema financiero general.
El cálculo de pérdidas incorpora aproximadamente US$ 700 millones erogados por el Fondo de Garantía de Depósitos para compensar a los depositantes, además de montos adeudados a inversores que adquirieron títulos emitidos por el banco en mercados internacionales. Las autoridades regulatorias lograron transferir las cuentas de aproximadamente 1,8 millones de personas en menos de cinco días posteriores a la intervención, demostrando capacidad operativa en la gestión de la crisis.
El resarcimiento de los depositantes se encuentra sujeto a un límite equivalente a aproximadamente US$ 18 mil por cliente. Paralelamente, las autoridades paraguayas identificaron activos del Ueno Bank que superan US$ 1.000 millones, incluyendo propiedades inmobiliarias de considerable valor, que potencialmente podrán contribuir a cubrir parte de las obligaciones pendientes. Sin embargo, aún no existe una estimación definitiva respecto a qué proporción de las pérdidas podrá ser recuperada mediante la liquidación de estos activos.